Domain fassadenverkleidung.eu kaufen?
Wir ziehen mit dem Projekt
fassadenverkleidung.eu um.
Sind Sie am Kauf der Domain
fassadenverkleidung.eu interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fassadenverkleidung.eu kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
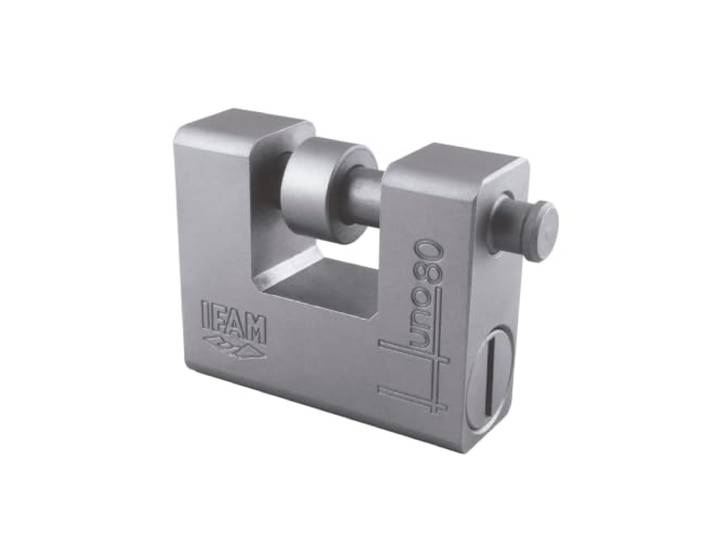
IFAM Vorhängeschloss Huno80 Durchmesser 14mm Legierter Stahl U-Form Hohe Sicherheit und Witterungsbeständigkeit Außeneinsatz Maximaler Schutz<p>Das <strong>IFAM Vorhängeschloss Huno80</strong> ist die ideale Lösung für alle, die Wert auf <strong>hohe Sicherheit</strong> und <strong>Witterungsbeständigkeit</strong> legen. Hergestellt aus <strong>legiertem Stahl</strong>, bietet dieses Schloss nicht nur eine robuste Bauweise, sondern auch eine durchdachte U-Form, die sich perfekt für die Kombination mit Ketten eignet. Der Schutzring am Bügel erschwert das Durchschneiden und sorgt für zusätzlichen Schutz.</p><p>Mit einem Körper aus <strong>hochleistungsstarkem Stahl</strong> und einem Bogen aus gehärtetem, vernickeltem Stahl ist das Huno80 optimal gegen Oxidation geschützt. Die innovative Verriegelungstechnik nutzt eine hochwiderstandsfähige Stahlkugel, die durch ein 4 mm dickes Schutzschild gegen Aufbohren gesichert ist. Diese Eigenschaften machen das Schloss besonders zuverlässig und langlebig.</p><p>Die Abmessungen des Huno80-Vorhängeschlosses sind wie folgt: Grundfläche von 84 mm, Höhe von 69 mm und Dicke von 30 mm. Der Bogen hat eine Höhe von 18 mm, einen Durchmesser von 14 mm und ein Lichtmaß von 36,5 mm. Das Schloss wird mit drei Sicherheitsschlüsseln geliefert, die Millionen von Kombinationen ermöglichen, und ist in einer praktischen Blisterpackung verpackt.</p><p>Empfohlen wird das IFAM Huno80 für das Abschließen von Toren, Pforten oder kommerziellen Rollläden. Es ist die perfekte Wahl für alle, die maximalen Schutz suchen und gleichzeitig auf eine einfache Handhabung Wert legen.</p>93,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
IFAM Vorhängeschloss Huno80 Durchmesser 14mm Legierter Stahl U-Form Hohe Sicherheit und Witterungsbeständigkeit Außeneinsatz Maximaler Schutz<p>Das <strong>IFAM Vorhängeschloss Huno80</strong> ist die ideale Lösung für alle, die Wert auf <strong>hohe Sicherheit</strong> und <strong>Witterungsbeständigkeit</strong> legen. Hergestellt aus <strong>legiertem Stahl</strong>, bietet dieses Schloss nicht nur eine robuste Bauweise, sondern auch eine durchdachte U-Form, die sich perfekt für die Kombination mit Ketten eignet. Der Schutzring am Bügel erschwert das Durchschneiden und sorgt für zusätzlichen Schutz.</p><p>Mit einem Körper aus <strong>hochleistungsstarkem Stahl</strong> und einem Bogen aus gehärtetem, vernickeltem Stahl ist das Huno80 optimal gegen Oxidation geschützt. Die innovative Verriegelungstechnik nutzt eine hochwiderstandsfähige Stahlkugel, die durch ein 4 mm dickes Schutzschild gegen Aufbohren gesichert ist. Diese Eigenschaften machen das Schloss besonders zuverlässig und langlebig.</p><p>Die Abmessungen des Huno80-Vorhängeschlosses sind wie folgt: Grundfläche von 84 mm, Höhe von 69 mm und Dicke von 30 mm. Der Bogen hat eine Höhe von 18 mm, einen Durchmesser von 14 mm und ein Lichtmaß von 36,5 mm. Das Schloss wird mit drei Sicherheitsschlüsseln geliefert, die Millionen von Kombinationen ermöglichen, und ist in einer praktischen Blisterpackung verpackt.</p><p>Empfohlen wird das IFAM Huno80 für das Abschließen von Toren, Pforten oder kommerziellen Rollläden. Es ist die perfekte Wahl für alle, die maximalen Schutz suchen und gleichzeitig auf eine einfache Handhabung Wert legen.</p>93,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wärmepumpe Verkleidung Büsum ohne Pflanzdeckel – Verkleidung aus Stahl, anthrazit – Abdeckung für Wärmepumpen – Schutz für AußenanlagenSchützen Sie Ihre Wärmepumpe mit Stil dank der Wärmepumpe Verkleidung Büsum-ohne Pflanzdeckel – die perfekte Lösung für eine ansprechende und langlebige Abdeckung! Diese hochwertige Verkleidung, gefertigt aus verzinktem und pulverbeschichtetem Stahl, bietet maximale Robustheit und Witterungsbeständigkeit. In der eleganten Farbe Anthrazit fügt sich die Verkleidung harmonisch in jede Außenanlage ein und verleiht Ihrem Garten oder Ihrer Terrasse eine moderne Note. Mit den Maßen von ca. 140 x 50 x 95 cm (ohne Pflanzdeckel) bietet sie eine passgenaue und vielseitige Abdeckung für Ihre Wärmepumpe. Ein besonderes Highlight dieser Verkleidung sind die verstellbaren Füße und die Wandhalterung, die eine flexible Anpassung und einfache Installation ermöglichen. Die hochwertige Verarbeitung mit Edelstahlschrauben sorgt für eine hohe Stabilität und Langlebigkeit. Der kartonverpackte Bausatz enthält eine detaillierte Montageanleitung, die Ihnen eine einfache und schnelle Installation ermöglicht. Die Wärmepumpe Verkleidung Büsum-ohne Pflanzdeckel ist die perfekte Wahl für alle, die ihre Wärmepumpe optisch aufwerten und gleichzeitig schützen möchten. Profitieren Sie von den zahlreichen Vorteilen dieser Verkleidung: robustes Material, stilvolles Design und einfache Handhabung. Investieren Sie in die Wärmepumpe Verkleidung Büsum-ohne Pflanzdeckel und schaffen Sie sich eine moderne und ästhetische Lösung für Ihre Wärmepumpe. Erleben Sie die perfekte Kombination aus Funktionalität und Design und genießen Sie eine ansprechende und praktische Abdeckung, die Ihren Außenbereich verschönert. Holen Sie sich noch heute diese vielseitige Verkleidung und verwandeln Sie Ihren Garten oder Ihre Terrasse in ein stilvolles Paradies.407,95 €*Versand: 69,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.